【周刊客服】

1429866508
摩尔线程为何急于奔赴港股?
摘要:董鹏指出,公司在通过负债支撑产能扩张与战略储备,若后续融资不畅或销售回款不及预期,需注意库存去化滞后引发的流动性压力。
“国产GPU第一股”摩尔线程距离盈亏平衡,看起来又近了一步。
不久前其在科创板上市后发布的首份半年报显示,公司营业收入17.36亿元,同比增147%,已超2025年全年营收规模;归母净利润亏损1156万元,较上年同期亏损大幅收窄。2026年上半年,公司研发投入达7.69亿元,同比增长38.16%。自2022年以来,摩尔线程累计研发投入已接近59亿元。
但如果细看,账面亏损收窄的最大原因,并不是来源于经营层面的改善。根据财报,上半年摩尔线程扣非净利润亏损1.51亿元,其中,非经常性损益合计约1.39亿元,政府补助8823.13万元,金融资产公允价值变动及处置损益5951.95万元。
公司于半年报发布同日宣布,筹划发行H股赴港交所主板上市。此时,距离科创板挂牌仅过去8个月。
2025年12月,摩尔线程登陆科创板,募资总额达75.76亿元。其发行价为114.28元/股,上市首日开盘价就飙到650元/股,涨幅高达468.78%,最终收盘涨幅425.46%,股价定格在600.5元/股。
这家公司由英伟达前全球副总裁、中国区总经理张建中于2020年创立。2023年10月,摩尔线程被列入美国出口管制“实体名单”,限制从美国购买零部件。
中国企业联合会资委会委员董鹏向《凤凰周刊》表示,摩尔线程的“护城河”是国产GPU稀缺性带来的政策与客户优先级,尤其是党政、金融、能源等“信创”市场的准入优势。
国家数据局今年4月发布的《全国数据资源调查报告(2025年)》显示,截至2025年底,全国智能算力规模已达到159万PFLOPS(FP16),八大国家算力枢纽的智算规模占全国80%以上。
该报告显示,2025年用于人工智能训练和推理的数据总量为199.48艾字节,同比增长42.86%;其中推理数据量达到101.34艾字节,首次超过训练数据量,全年Token调用量约为21100万亿。
这意味着,国产GPU企业不能只围绕大模型训练集群争夺订单,还要面对更长期、更分散、更加依赖软件适配和服务稳定性的推理需求。
摩尔线程在中报提出,公司在原有“AI 工厂”的基础上,进一步提出并构建“三个工厂”能力体系。其中,模型训练工厂主要面向大模型训练及后训练场景,依托十万卡级别超大规模智算集群能力,为万亿级参数大模型预训练、强化学习等后训练任务提供高性能AI Infra和基础软件支持,覆盖混合专家大语言模型、VLA类具身智能模型、视频生成模型等前沿模型方向;词元生产工厂主要面向当前快速增长的大模型推理业务,服务互联网、大模型客户及政企行业客户,一方面通过更低推理延迟提供更高质量的Token服务,另一方面通过更高系统吞吐提升算力利用效率,持续降低单位Token成本;智能体生产工厂则面向新一代Agent系统和具身智能应用,提供支撑复杂智能体计算、调度和部署所需的 AI 基础设施能力,并进一步面向具身智能机器人本体,构建端云协同的智能体计算支持体系。通过“三个工厂”能力建设,公司将从底层GPU算力、集群互联、基础软件到行业应用场景形成更加完整的AI基础设施闭环。
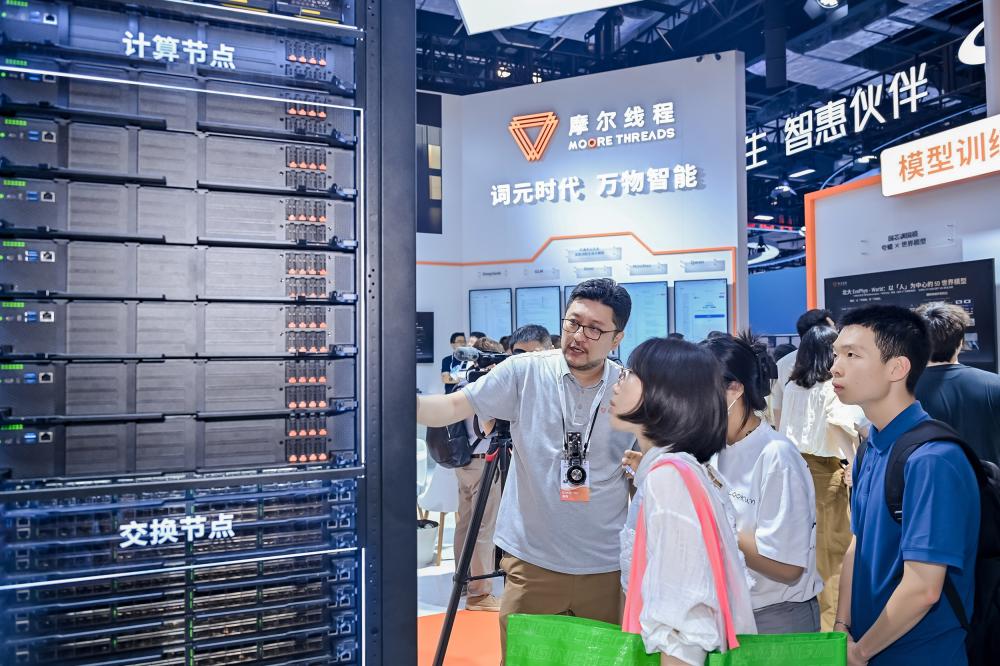
2026年7月,上海,在2026世界人工智能大会(WAIC)现场,国产GPU厂商摩尔线程首次公开展出MTT C256超节点。
“囤货”推高杠杆率
GPU芯片的售价在涨,但成本涨得更快。2026年上半年摩尔线程营业成本同比增长245.22%至7.48亿元,增速高出营收增速近100个百分点,公告解释为半导体行业原材料价格上涨所致。
瑞银在2025年11月3日发布的研究报告中指出,其最新的行业调查显示,2025年第四季度的DDR内存合同价格谈判正以积极势头进行,预计环比涨幅将达到21%或更高。瑞银预测,DRAM的上涨周期将至少延长至2027年第一季度。
当成本涨得比售价快时,利润空间在被压缩——上半年公司整体毛利率为56.95%,同比下滑12.2%。
“GPU制造依赖先进制程与HBM等高价物料,在全球半导体供应链波动大环境下,原材料涨价是普遍压力。”一位政府引导基金投融资从业人士向《凤凰周刊》表示,摩尔线程处于商业化初期向规模化放量过渡,但成本增速已达到245%,显著高于可比公司,可能还受产品结构变化(如数据中心高端产品占比提升)、良率爬坡与采购策略等影响。
上半年摩尔线程长期借款从年初的14.85亿元涨至28.25亿元,短期借款从12.26亿元降至4.43亿元。公司杠杆率在悄然抬升,从年初的25.29%升至28.05%。半年报显示,长期借款增加系“经营需求,本期新增长期借款”。
“搞研发、扩产线、囤原料,全凭杠杆,利息支出会像抽水机一样,每个季度从利润里抽走一笔。”中国企业资本联盟副理事长、中国社会科学院研究生院特聘导师柏文喜向《凤凰周刊》表示,上半年公司长期借款几乎翻了一倍,短期债务却砍掉大半,在表面看来是在“借长还短”,把马上要还的钱换成慢慢还的债,但总欠债额是增加的。
挪债的同时,公司的货币资金从年初的91.75亿元降至64.92亿元,少了近27亿。从财报数据可以看出,上半年公司存货从13.32亿元涨到35.5亿元,预付款项从7.5亿元增长至13.44亿元。
这意味着,账上的现金,变成了仓库里的芯片和提前付给上游的订单款。
现金流压力不只来自库存。半年报披露:“对于销售云端产品、边缘与终端产品业务,本集团以完成产品交付后并获取经客户签收确认的凭据(签收单/验收单)作为履约义务完成的时点;对于技术服务业务,本集团以技术服务已完成并取得经客户确认的终验凭据时确认收入。”截至6月30日,公司应收账款期末余额为8.90亿元,期初为4.41亿元;按欠款方归集的应收账款和合同资产中,前五名合计9.81亿元,占期末余额合计数的99.01%。
“在实体清单的刀口下,囤货不是选择,是保命的缓冲垫:不断供、不卡脖,先把稀缺产能锁进仓库再说。”柏文喜直言,“保命”的代价并不低,公司上半年经营现金流净流出21.69亿元,万一技术路线变了、市场需求晃了,一仓库的货就可能从资产变成“包袱”。
在半年报中,摩尔线程表示,经营活动现金流净流出是“扩大产品生产规模、经营性采购支出增加所致”。
“摩尔线程被列入实体清单后,提前锁定关键芯片、设备等原材料是保障供应链安全的必要手段,属于战略性安全库存。”董鹏表示,存货占用公司大量资金,且跌价准备只计提了3905万(占存货比例约为1.1%),在GPU技术迭代加速的情况下,存在后续减值风险。
董鹏指出,公司在通过负债支撑产能扩张与战略储备,若后续融资不畅或销售回款不及预期,需注意库存去化滞后引发的流动性压力。
解禁倒计时
招股书中规划的75亿元募投蓝图,半年过去只动了不到三成。2025年12月5日,摩尔线程登陆科创板,募资净额75.76亿元。截至2026年6月30日,累计投入募集资金19.82亿元,占净募资的26.2%。其中,本年度投入18.12亿元。
据半年报披露,公司现金管理产品余额为29亿元,募集资金账户余额为27.25亿元,两项合计约56.25亿元。其中,募集资金账户中绝大部分(约27.23亿元)以协定存款方式存放,上半年累计收到利息收入2899万元。
手握56亿现金,为什么要急着“南下”港股?摩尔线程公告拟发行H股并在香港联交所主板上市。公告称为“深化国际化战略布局、持续吸引并集聚优秀的研发与管理人才、进一步提升公司治理水平和核心竞争力”。
2026年12月7日,约1.86亿股首发限售股将解除限售,占摩尔线程总股本的39.55%。如今,距离解禁日越来越近。
“摩尔线程真正的考验在2027年,届时,A股募投项目要进入验收期,H股募资又接上来补位。”在柏文喜看来,眼下需要关注三件事:十万卡集群能不能按期规模交付?MUSA(元计算统一系统架构)生态不靠“输血”能不能自己转起来?主营业务能不能稳稳迈过盈亏平衡线?这三个答案,最终决定了它究竟是“中国版英伟达”,还是又一个“高级概念股”。
关于“囤货”后减值风险释放,募资金额使用与解禁筹码涌入等问题,《凤凰周刊》已联系摩尔线程并发送采访函。截至发稿,公司尚未回应。