【周刊客服】

1429866508
老白干酒否认下调全年目标:上半年大本营营收降16%,将加码百元内市场
摘要:其中,老白干酒一季度营收、净利润维持正增长,二季度业绩大幅跳水,单季营收同比下滑32.75%,归母净利润同比下滑42.92%。
深耕河北市场多年的龙头酒企,老白干酒曾凭借地缘优势,长期稳居省内白酒市场头部位置。
华鑫证券 2023年8月的研报测算,2022 年河北白酒终端消费市场规模约 300 亿元,整体格局高度分散,彼时老白干酒旗下衡水老白干、板城烧锅合计省内市占率达 9.3%。东吴证券于 2024 年 5 月发布的研报也显示,其省内市占率长期稳定在10% 以上。
近两年,老白干酒稳固多年的本土龙头优势持续弱化。财报显示,2023年,其河北区域营收同比增长8.88%;2024年,增速收窄至2.61%;2025年,省内营收同比大跌18.64%,迎来近年首次深度调整。
2026年上半年,老白干酒颓势仍未逆转,河北核心市场营收再度同比下滑16.05%。
目前,河北白酒市场内卷加剧,全国一线名酒持续下沉渠道,重点抢占省内利润更高的中高端消费赛道;丛台、山庄老酒等本土酒企顺势崛起,依托本地资源深耕大众宴席、流通市场,持续分流存量份额。双重夹击之下,老白干酒本土市场份额持续承压。
“行业调整期也是市场格局重塑期,公司有信心在调整结束后巩固和提升省内市场份额。”9月29日,老白干酒召开2026年上半年线上业绩说明会,公司副董事长、党委副书记、总经理赵旭东回应《凤凰WEEKLY财经》,下一步将在百元以下大众价位带发挥本地化品牌优势和渠道密度优势,通过强化产品布局,聚焦核心终端和消费者培育,以差异化策略应对名酒渗透。
单季营收同比下滑超3成,产品高端化升级遇阻
大本营市场持续失速,直接拖累老白干酒整体业绩。财报显示,上半年,其营收为21.04亿元,同比下降15.23%;归母净利润2.62亿元,同比下降18.47%。
其中,老白干酒一季度营收、净利润维持正增长,二季度业绩大幅跳水,单季营收同比下滑32.75%,归母净利润同比下滑42.92%。
省外核心市场持续走弱,进一步放大经营压力。财报显示,分区域看,旗下武陵酒所在湖南市场上半年营收 4.11 亿元,同比下滑 21.60%;安徽、山东两大重点拓展区域营收分别同比下滑 16.49%、12.35%;其他省份营收同比上涨 14.72%。
与此同时,受行业大环境影响,老白干酒旗下十八酒坊、武陵上酱等次高端核心单品动销乏力,产品高端化升级进程遭遇明显瓶颈。
财报显示,其百元以上中高端产品营收同比下滑18.10%,跌幅明显高于百元以下大众产品的11.93%。
东方证券2026年白酒行业半年复盘研报分析,今年次高端白酒赛道整体需求偏弱,商务消费复苏不及预期、宴席消费场景平淡,是区域酒企高端产品集体承压的核心原因。
面对省内外市场承压,管理层在半年业绩交流中表态称,下半年优先筑牢河北大本营,做强武陵酒湖南基地市场;其余外埠市场以修复盈利为先,不再盲目扩张规模,不再追求省外铺量。
管理层称主动控货减负,库存周期仍待验证
省内外市场同步承压之下,老白干酒多项渠道相关财务指标同步走弱。财报显示,其合同负债(预收货款)由 2023 年末 15.21 亿元,降至2025年末10.26 亿元,2026年6月末进一步回落至 9.54 亿元。同期应收票据规模同步收缩,渠道备货节奏持续放缓。
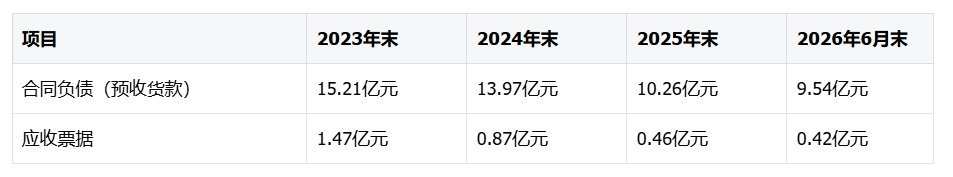
华鑫证券、东方证券等券商发布研报提及,老白干酒前述指标下滑存在多重因素,既包含行业环境带来的经销商备货趋于保守、渠道活跃度降温,也包含企业主动控货、去库存的操作。
此次线上业绩说明会上,赵旭东回应《凤凰WEEKLY财经》称,现阶段不再追求预收款高水位和短期账面规模,核心重心转为给渠道减负、协助经销商消化库存、稳定终端价格体系。
“(今年)持续清退低效经销商,精简中间流通环节,对高端产品推行终端烟酒店直供模式,强化终端掌控力。”赵旭东表示,公司出资2000万元成立专业电商公司衡水衡创新业电子商务有限公司,统一运营旗下五大品牌线上业务,布局抖音本地生活、即时零售等新兴渠道;同时加速营销数字化转型,通过短视频、直播等新媒体矩阵常态化开展营销活动,适配当下消费传播趋势。
据赵旭东透露,今年中秋假期渠道备货积极性有所回升,终端动销出现阶段性修复。
东吴证券则在5月行业研报提出,白酒行业渠道去库存周期通常为2至4个季度。在行业整体复苏乏力的背景下,老白干酒本轮渠道改革的实质红利,仍有待后续财报与市场数据验证。
全年目标维持不变,十年百亿愿景面临多重考验
业绩承压叠加渠道改革阵痛,此前有消息猜测称老白干酒或将下调全年经营目标。
对此,赵旭东在业绩会上明确表态,2026年全年经营目标不作调整,将严格维持既定经营节奏。
短期坚守既定目标的同时,5月18日,在第20届衡水老白干全国优商518思想论坛上,董事长王占刚、副董事长赵旭东领衔的新一届管理团队再次提及主品牌百亿营收战略。
论坛上,衡水老白干事业部副总经理张春生披露了目标拆分路径:百亿目标仅聚焦 “衡水老白干” 核心主品牌,不含武陵酒等并购子品牌,依托衡水本地 20 亿、河北省内其他区域 35 亿、省外市场 30 亿的分层布局,力争十年实现主品牌百亿营收规模。
针对这一长期战略,国海证券、广发证券在2026年半年报专项研报中均给出审慎研判。
国海证券认为,河北白酒存量竞争白热化,公司大本营份额止跌修复难度偏高,且省外多品牌布局长期分化、部分子品牌持续亏损,至今未能形成可靠第二增长曲线,品牌协同效应缺位。
广发证券补充研判称,白酒行业马太效应持续强化,头部名酒持续挤压区域酒企生存空间,老白干酒当前正处于渠道去库存、经营调结构的深度阵痛期,本轮渠道改革的动销修复效果、渠道生态稳定性、长期增长兑现能力,均需要持续的季度财报与终端数据验证,百亿营收目标的落地节奏与最终成色尚存变数。